
H&M, 2026 yılının üçüncü çeyreğinde faaliyet kârını yüzde 23 artırarak analistlerin beklentisinin oldukça üzerinde bir performans sergiledi. Ancak rakamların altını biraz kazıyınca tablo o kadar da parlak değil: satışlar sınırlı bir hızla büyürken kârlılıktaki sıçramanın büyük kısmı maliyet kontrolü ve tek seferlik bir tarife etkisinden geliyor. Hızlı modanın en büyük ikinci oyuncusu için bu sonuçlar, sektörün genelinde giderek daha görünür hale gelen bir gerçeği bir kez daha ortaya koyuyor: büyüme zorlaşırken kârlılığı korumak artık operasyonel disipline bağlı.

Kârlılıkta Sıçrama, Satışta Yavaşlama
Haziran-Ağustos dönemini kapsayan üçüncü çeyrekte İsveçli perakendeci net satışlarını 57,19 milyar İsveç Kronu'na taşıdı; bu, yerel para birimlerinde yüzde 1'lik sınırlı bir büyümeye işaret ediyor. Buna karşılık faaliyet kârı 6,04 milyar Krona ulaşarak yüzde 23 arttı ve piyasanın beklediği 5,14 milyar Kron seviyesini net biçimde geride bıraktı. Faaliyet kâr marjı yüzde 8,6'dan yüzde 10,6'ya yükseldi; vergi sonrası net kâr ise yüzde 28 artışla 4,10 milyar Krona çıktı.
Şirketin CEO'su Daniel Ervér, sonuçların ardından yaptığı açıklamada satın alma, maliyet kontrolü ve operasyonel verimlilik alanındaki çalışmaların şirketi daha kârlı bir yapıya taşıdığını vurguladı; büyüme tarafında ise "satışları artırmak için hâlâ potansiyel görüyoruz" ifadesini kullandı. Bu denge -kârlılıkta güçlü ilerleme, satışta temkinli seyir- çeyreğin en dikkat çekici yönü olarak öne çıkıyor.
Sitemizde En Çok Tercih Edilenler
-
 -%10
içi polarlı, LASTİKLİ, şardonlu, Fitilli, Toparlayıcı interlok Kışlık...
₺ 749.00TL₺ 669.90TL -
 -%10
Toka Detaylı Bol Kesim Geniş Paça Rahat Baggy Jean Kot Salaş Kadın Pa...
₺ 1,290.00TL₺ 1,159.90TL -
 -%9
None Denim Yandan Kargo Cepli Esnek Kumaş Erkek Kargo Şort Bermuda
₺ 999.00TL₺ 899.90TL -
 -%24
Yüksek Bel, Fitilli, Toparlayıcı interlok Beli Lastikli Örme Kadın Ta...
₺ 699.00TL₺ 529.90TL -
 -%10
Yüksek bel kot, ispanyol paça esnek denim kumaş kadın fit and Flare j...
₺ 899.90TL₺ 809.90TL -
 -%10
üksek Bel, Esnek Denim Kumaş Geniş Paça Palazzo Kadın Kot Jean Pantol...
₺ 1,190.00TL₺ 1,069.90TL -
 -%10
Karyoka Dikiş Detaylı Toparlayıcı Sportif Detaylı Ekstra Esnek Kadın ...
₺ 890.00TL₺ 799.90TL -
 -%10
Yüksek Bel, Fitilli, Toparlayıcı Kaşkorse ispanyol fit and flare Örme...
₺ 649.90TL₺ 579.90TL -
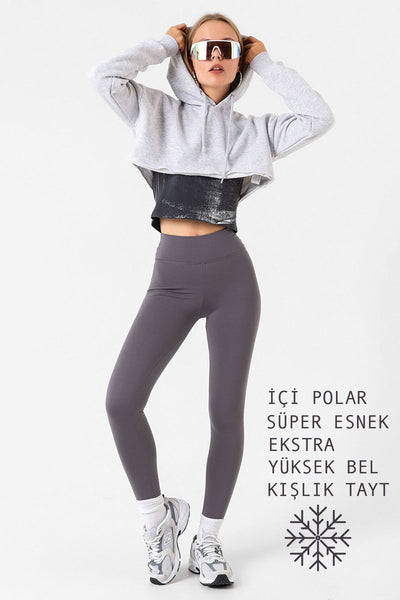 -%10
Ekstra Yüksek Bel Toparlayıcı Karyoka Dikişli Kışlık içi Polar Push u...
₺ 790.00TL₺ 709.90TL -
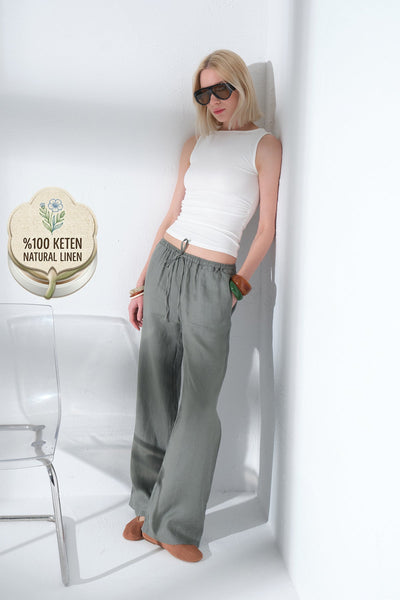 -%10
%100 Keten Bağcıklı Rahat Kalıp Dokuma Kadın Pantolon @Varuna
₺ 1,990.00TL₺ 1,789.90TL
Marj Genişlemesinin Arkasındaki Etkenler
Brüt kâr marjı yüzde 52,9'dan yüzde 54'e yükseldi. Bu artışın yaklaşık 1,6 puanlık kısmı, daha önce ithal edilen ürünlerin maliyetini şişiren tarife düzenlemelerindeki tek seferlik bir düzeltmeden kaynaklandı. Geri kalan iyileşme ise şu kalemlere dayanıyor:
- Satış ve genel yönetim giderlerinin yüzde 1 azalarak 24,83 milyar Krona gerilemesi
- Daha sıkı satın alma stratejileri ve tedarikçi konsolidasyonu
- Sezon içi (in-season) satın almanın artırılarak stok riskinin azaltılması
- Mağaza ağının yaklaşık yüzde 2 daralarak 4.038 noktaya inmesiyle sabit maliyetlerin düşürülmesi
Bu tablo, H&M'in kârlılığı büyüme yerine verimlilikten devşirdiğini gösteriyor -sektörde son dönemde giderek yaygınlaşan bir strateji.
Dokuz Aylık Tabloda Karışık Sinyaller
Ocak-Ağustos dönemini kapsayan ilk dokuz ayda net satışlar raporlama para biriminde 169,06 milyar Krondan 161,62 milyar Krona geriledi; bu görünürde yüzde 4,4'lük bir düşüşe işaret etse de, kur etkisinden arındırılmış yerel para birimi bazında satışlar pratikte yatay seyretti. Yani düşüşün büyük kısmı Kron'un diğer para birimleri karşısındaki hareketinden kaynaklanıyor, gerçek talep erozyonundan değil. Buna karşın dokuz aylık faaliyet kârı 12,03 milyar Krondan 13,46 milyar Krona yükseldi ve marj yüzde 7,1'den yüzde 8,3'e çıktı.
H&M'in tarife baskısını yönetme biçimi de sonuçları etkileyen yapısal bir unsur. Şirket, son dönemde tedarik zincirini Çin'den Bangladeş'e kaydırırken Avrupa'ya yönelik üretimde Türkiye, Mısır, Ürdün ve Fas gibi ülkelerde tedarikçi ağını genişletiyor. Bu "yakın kaynak" (nearshoring) yaklaşımı, tarife maliyetlerini sınırlamanın yanı sıra teslimat sürelerini kısaltarak sezon içi satın alma stratejisini de destekliyor.

Hızlı Modada Kârlılık-Büyüme Dengesi Neden Önemli?
H&M'in sonuçları tek başına bir şirket haberinden ibaret değil; hızlı moda sektöründeki daha geniş bir eğilimin göstergesi olarak okunmalı. Tüketici harcamalarının temkinli seyrettiği, tarife belirsizliğinin tedarik zincirlerini yeniden şekillendirdiği bir ortamda perakendeciler için öncelik artık ciro büyütmekten çok, mevcut cironun kârlılığını korumak haline geldi. Rakip firmaların fiyatlama stratejilerindeki farklılaşma da bunu doğruluyor: sektör genelinde bazı oyuncular tarife maliyetini doğrudan tüketiciye yansıtırken, bazıları tedarik zinciri optimizasyonuyla bu maliyeti içeride absorbe etmeyi tercih ediyor.
Yatırımcılar açısından bakıldığında, faaliyet kârının analist beklentilerini bu denli aşması olumlu bir sinyal olsa da, marj genişlemesinin önemli bir kısmının tek seferlik bir etkiden gelmesi sürdürülebilirlik sorusunu gündemde tutuyor. Önümüzdeki çeyreklerde asıl merak edilen, H&M'in satış büyümesini -CEO'nun da işaret ettiği gibi- kalıcı biçimde hızlandırıp hızlandıramayacağı olacak. Zira maliyet disiplini bir noktadan sonra sınırlarına ulaşır; sektörün en büyük oyuncularından birinin bir sonraki adımı, gelir tarafında atılacak.
Bu açıdan bakıldığında H&M örneği, hızlı moda perakendeciliğinin içinde bulunduğu dönüşümü özetler nitelikte. Mağaza sayısını azaltırken dijital altyapıya ve tedarik zinciri verimliliğine yatırım yapan şirket, kârlılığı korumanın artık büyüklükle değil, çeviklikle mümkün olduğunu gösteriyor. Rakiplerin tarife maliyetini doğrudan fiyatlara yansıttığı bir ortamda, tedarik zincirini yeniden kurgulayarak maliyet avantajı yaratmayı tercih etmesi, önümüzdeki sezonlarda diğer büyük perakendecilerin de izleyebileceği bir yol haritası sunuyor. Sonuç olarak üçüncü çeyrek tablosu, kısa vadede güçlü bir kârlılık hikâyesi anlatırken, uzun vadeli başarının hâlâ satışları büyütme becerisine bağlı olduğunu hatırlatıyor.
