
Moda perakendesinin son yıllardaki en büyük varsayımı, yapay zekânın alışveriş deneyimini baştan sona ele geçireceğiydi. AlixPartners'ın temmuz 2026'da 9.000'den fazla ABD'li tüketici ve 140 perakendeciyi kapsayan yıllık Tüketici Duyarlılığı Endeksi, bu varsayımı büyük ölçüde çökertiyor: tüketicilerin ezici çoğunluğu alışverişi hâlâ kendi başına yapmak istiyor. Üstelik raporun ortaya koyduğu asıl kırılma noktası yapay zeka değil; GLP-1 zayıflama ilaçlarının beden standartlarında yarattığı sarsıntı ve fiyat şeffaflığına dönük artan talep.
Yapay Zeka Vitrinde Duruyor, Sepete Giremiyor
AlixPartners verilerine göre tüketicilerin yalnızca %10'u ürün keşfine yapay zeka araçlarıyla başlıyor; bu oran Z kuşağı ve Y kuşağında %14'e çıkıyor ama yine de marjinal kalıyor. Tüketicilerin %57'si yenilikçi alışveriş teknolojisini önemli buluyor, ancak bu ilgi gelir düzeyine göre keskin biçimde ayrışıyor: yıllık geliri 150 bin doların üzerinde olanların %68'i teknolojiyi önemli görürken, 45 bin doların altında kazananlarda bu oran %53'e düşüyor. AlixPartners'tan Sonia Lapinsky, WWD'nin Sourcing Journal bölümüne yaptığı değerlendirmede perakendecilerin bu konuda beklemeye geçmesinin riskli olacağını, yapay zekâ entegrasyonunu şimdiden hazırlaması gerektiğini vurguluyor. Yani tablo, yapay zekânın reddedildiği değil; tüketicinin güvenini henüz kazanamadığı bir ara dönemi işaret ediyor.

GLP-1 Etkisi: Beden Kalıpları Yeniden Yazılıyor
Raporun en çarpıcı bulgusu, zayıflama ilaçlarının giyim alışkanlıklarına yansıması. Gallup verilerine atıfla, ABD'li yetişkinlerin %11'i GLP-1 türevi ilaç kullanıyor ve bu, aktif giyim kategorisinde beden algısını belirgin şekilde değiştiriyor. Aktif giyim alıcıları arasında kapsayıcı beden seçeneklerinin önemi 2024'te %55 iken 2026'da %37'ye düşmüş; buna karşılık tutarlı kalıp ve beden standardının önemi 2025'teki %29'dan 2026'da %54'e fırlamış. Tadilat ve beden düzeltme hizmetlerine olan ilgi de yıllık bazda %29 artmış durumda. AlixPartners'ın bulgularına göre ASOS, H&M ve Reformation gibi markalarda büyük beden seçeneklerinin daralması da bu eğilimle örtüşüyor. Pratikte bu, markaların bedenleme (sizing) stratejisini artık demografik varsayımlar üzerinden değil, hızla değişen fiziksel gerçeklikler üzerinden kurması gerektiği anlamına geliyor; stok planlamasından kalıp geliştirmeye kadar tüm zincirin yeniden değerlendirilmesi gündemde.
Sitemizde En Çok Tercih Edilenler
-
 -%10
Elastische, blickdichte, gefütterte Rippstrick-Leggings mit innenlieg...
₺ 749.00TL₺ 669.90TL -
 -%24
High-Waist, Rippstrick, Figurformend, Interlock-Hose mit Gummizug an ...
₺ 699.00TL₺ 529.90TL -
 -%10
Damen-Leggings mit Karyoka-Naht, formgebender, sportlicher Detailarbe...
₺ 890.00TL₺ 799.90TL -
 -%10
Weite Baggy Jeans für Damen mit Schnallendetail und weitem Bein – Beq...
₺ 1,290.00TL₺ 1,159.90TL -
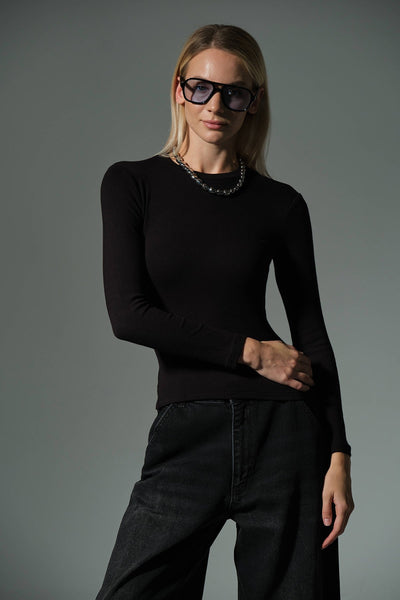 -%9
Örme Soft Touch Premium Langarmbluse mit Rundhalsausschnitt @Sorbe
₺ 599.00TL₺ 539.90TL -
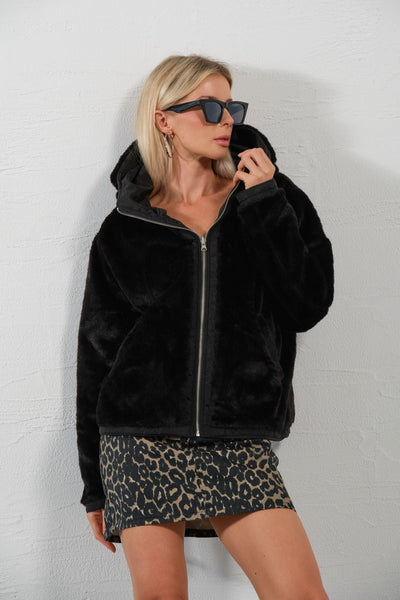 -%10
Doppelseitige Kapuzenplüschjacke für Damen, eine Seite Mikrofaser, an...
₺ 2,990.00TL₺ 2,689.90TL -
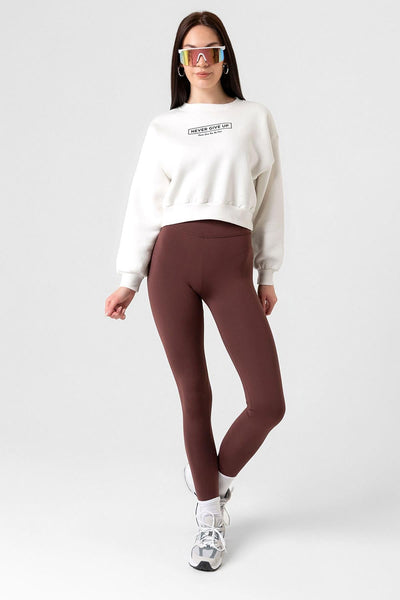 -%10
Extra High Waist Shaping Karioka Stitch Winter Thermal Push-up Leggin...
₺ 790.00TL₺ 709.90TL -
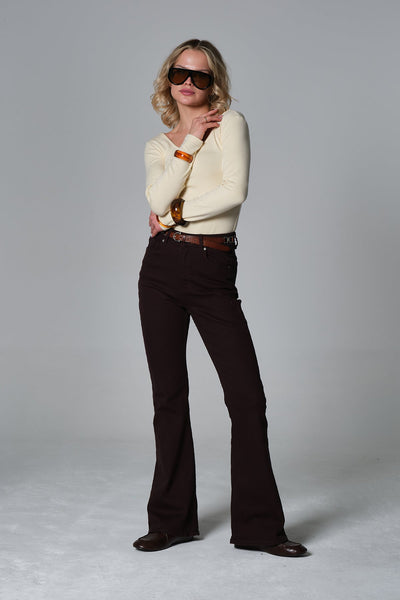 -%10
Normal hohe Leibhöhe, Schlaghose aus elastischem Denim für Damen, Fit...
₺ 1,190.00TL₺ 1,069.90TL -
 -%9
High Waist, Shaping, Sculpting Rippen-Detail Kunstleder Leggings mit ...
₺ 799.00TL₺ 719.90TL -
 -%11
7er Pack englische Wochentage Schrift Kurzsocken Unisex-Socken @Days
₺ 349.90TL₺ 309.90TL


Fiyat Şeffaflığı Artık Pazarlık Konusu Değil
Tüketicilerin %86'sı fiyat ile kalitenin birbirini doğrulamasını şart koşuyor, %88'i ise fiyatlandırmanın şeffaf olmasını önemli buluyor. Bu talep boşuna değil: kadın giyiminde ortalama tam fiyat etiketleri, 2026 Ağustos'una kadar olan iki yıllık dönemde %15 yükselmiş. FashionUnited'ın haberine göre AlixPartners bu durumu, tüketicinin artık indirim beklemek yerine baştan adil bir fiyat talep ettiği bir döneme geçiş olarak okuyor. Sosyal medya cephesinde de benzer bir temkinlilik var: tüketicilerin %81'i bu yıl en az bir kez sosyal medya üzerinden alışveriş yapmış olsa da, keşfe sosyal medyadan başlayanların oranı yalnızca %6'da kalıyor. Influencer iş birliklerinin tüketici nezdindeki önemi 2025'ten bu yana üçte bir oranında azalırken, markaların doğrudan kendi koleksiyon ortaklıklarına olan ilgi yükseliyor.
Mağaza Hâlâ Kazanıyor
Dijitalleşme söylemine rağmen rapor, fiziksel mağazanın gücünü teyit ediyor: tüketicilerin %87'si ürün bulunabilirliğini, %84'ü düzenli ve gezinmesi kolay bir mağaza düzenini, %81'i ise yardımsever satış personelini öncelik olarak sıralıyor. Deneyimsel mağaza yatırımlarına yönelen markalarda bu stratejinin karşılığı da ölçülebilir: Coach'ta sepet büyüklüğü yıllık bazda %8, Ralph Lauren'de %7, Dick's Sporting Goods'ta %3 artmış. Bu rakamlar, perakendede "dijital önce" sloganının tek başına yeterli bir reçete olmadığını; teknoloji yatırımının ancak temel alışveriş deneyimiyle birlikte anlam kazandığını gösteriyor.
Rapordan Öne Çıkan Rakamlar
- Ürün keşfine yapay zekâ ile başlayan tüketici oranı: %10 (Z ve Y kuşağında %14)
- Aktif giyimde "tutarlı beden ve kalıp" önemi: 2025'te %29, 2026'da %54
- Kapsayıcı beden seçeneklerinin önemi: 2024'te %55, 2026'da %37
- Fiyat ile kalitenin uyumlu olmasını şart koşanlar: %86
- Kadın giyiminde iki yılda ortalama tam fiyat artışı: %15
- Deneyimsel mağaza yatırımı sonrası sepet büyümesi: Coach %8, Ralph Lauren %7
Sonuç: Üç Eğilim, Tek Mesaj
AlixPartners'ın tablosu üç ayrı eğilimi aynı noktada birleştiriyor: yapay zekâ henüz güven inşa etme aşamasında, beden standartları ilaç kaynaklı fiziksel değişimle yeniden şekilleniyor ve tüketici artık fiyatında şeffaflık olmayan hiçbir teklife tahammül göstermiyor. Markalar için çıkarılacak sonuç nettir; teknolojiye yatırım yapmak kadar, değişen bedenlere uygun koleksiyonlar kurmak ve fiyatlandırmada dürüst olmak da 2026 sonrası rekabetin asıl belirleyicisi olacak. Rapor, kısa vadede "en çok konuşulan" teknolojiyle "en çok satın alınan" deneyim arasındaki makasın hâlâ açık olduğunu; bu makası kapatacak markanın da önümüzdeki sezonun kazananı olacağını ima ediyor.


